Domain kvb24.de kaufen?
Wir ziehen mit dem Projekt
kvb24.de um.
Sind Sie am Kauf der Domain
kvb24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kvb24.de kaufen?
Welche podesthöhe für Spielturm?
Welche podesthöhe für Spielturm ist ideal für Kinder im Alter von 3-6 Jahren? Die Podesthöhe sollte so gewählt werden, dass sie sicher und leicht zugänglich ist, damit die Kinder problemlos auf den Turm klettern können. Eine Podesthöhe von etwa 1,20 bis 1,50 Metern könnte für diese Altersgruppe geeignet sein, da sie hoch genug ist, um Spaß und Abenteuer zu bieten, aber gleichzeitig sicher genug, um Stürze zu vermeiden. Es ist wichtig, die Podesthöhe entsprechend der körperlichen Fähigkeiten und dem Entwicklungsstand der Kinder anzupassen, um ein sicheres und unterhaltsames Spielerlebnis zu gewährleisten. Letztendlich sollte die Podesthöhe so gewählt werden, dass sie den Bedürfnissen und dem Spielverhalten der Kinder entspricht. **
Wie lang muss die Rutsche sein, wenn die Podesthöhe 25m beträgt?
Die Länge der Rutsche hängt von verschiedenen Faktoren ab, wie beispielsweise dem Neigungswinkel der Rutsche und der Geschwindigkeit, mit der man rutschen möchte. Eine grobe Schätzung wäre jedoch, dass die Rutsche mindestens doppelt so lang sein sollte wie die Podesthöhe, also etwa 50 Meter. **

Ähnliche Suchbegriffe für Podesthöhe
Top-Angebote
Produkte zum Begriff Podesthöhe:
-
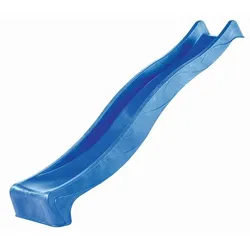
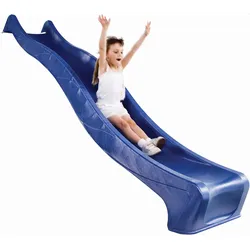
TETZNER & JENTZSCH Wellenrutsche PE, blau ca. 290 x 46 cmfür Podesthöhe 150 cmEin ideales Spielgerät für Ihre KinderSie möchten Ihren Kindern den Aufenthalt im eigenen Garten noch interessanter gestalten und suchen dafür nach einer Kunststoffrutsche? Dann ist die Wellenrutsche bestimmt perfekt für Ihr Vorhaben. Diese Kinderrutsche ist das ideale Zentrum, um Ihren Kleinen ein ganzes Paradies zum Spielen zu kreieren. Als gute Idee bietet sich zum Beispiel eine entsprechend geeignete Anlage mit weiteren Spiel-Elementen und der Wellenrutsche als Mittelpunkt an. So können Ihre Kinder viel Freude erleben, wenn sie zwischen ihren Outdoor-Geräten hin und her toben, um ein lustiges Erlebnis nach dem anderen zu genießen.Eine Wellenrutsche im eigenen GartenDie schicke Kinderrutsche ist in verschiedenen Farben erhältlich. Dadurch haben Sie die Möglichkeit, ein harmonisches Bild in Ihr Ambiente im Garten zu bringen und zudem die bevorzugte Farbe Ihres Kindes zu berücksichtigen. Für eine extra Portion Spaß sorgen Sie, wenn Sie sich für zwei Kunststoffrutschen entscheiden. Hier lassen sich viele kreative Ideen umsetzen, die Ihre Kinder zum langen Spielen animieren. Vielleicht stellen Sie die Rutsche an einem Platz auf, den Sie auch von Ihrer Terrasse aus gut sehen können. Wenn Sie die Kleinen dann beim Spielen beobachten oder sie dabei unterstützen, erleben Sie täglich, wie viel Glück Sie ihnen mit einer Rutsche im eigenen Garten schenken.169,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll ich einen Kredit aufnehmen oder Geld sparen?
Die Entscheidung, ob Sie einen Kredit aufnehmen oder Geld sparen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie dringend Geld benötigen oder eine wichtige Anschaffung tätigen müssen, kann ein Kredit sinnvoll sein. Wenn Sie jedoch in der Lage sind, Geld zu sparen und auf eine größere Anschaffung zu warten, kann es finanziell vorteilhafter sein, auf den Kredit zu verzichten und stattdessen Geld anzusparen. Es ist wichtig, Ihre individuelle finanzielle Situation und Ihre Ziele zu berücksichtigen, bevor Sie eine Entscheidung treffen. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Sollte man Geld auf der Bank oder zuhause sparen?
Es gibt Vor- und Nachteile sowohl beim Sparen auf der Bank als auch zuhause. Das Sparen auf der Bank bietet in der Regel mehr Sicherheit, da das Geld durch Einlagensicherungssysteme geschützt ist. Zudem kann man von Zinsen profitieren. Das Sparen zuhause kann jedoch auch Vorteile haben, da man direkten Zugriff auf das Geld hat und keine Kontoführungsgebühren zahlen muss. Letztendlich hängt die Entscheidung davon ab, welche Prioritäten und Bedürfnisse man hat. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
Top-Angebote
Produkte zum Begriff Podesthöhe:
-
Welche podesthöhe für Spielturm?
Welche podesthöhe für Spielturm ist ideal für Kinder im Alter von 3-6 Jahren? Die Podesthöhe sollte so gewählt werden, dass sie sicher und leicht zugänglich ist, damit die Kinder problemlos auf den Turm klettern können. Eine Podesthöhe von etwa 1,20 bis 1,50 Metern könnte für diese Altersgruppe geeignet sein, da sie hoch genug ist, um Spaß und Abenteuer zu bieten, aber gleichzeitig sicher genug, um Stürze zu vermeiden. Es ist wichtig, die Podesthöhe entsprechend der körperlichen Fähigkeiten und dem Entwicklungsstand der Kinder anzupassen, um ein sicheres und unterhaltsames Spielerlebnis zu gewährleisten. Letztendlich sollte die Podesthöhe so gewählt werden, dass sie den Bedürfnissen und dem Spielverhalten der Kinder entspricht. **
-
Wie lang muss die Rutsche sein, wenn die Podesthöhe 25m beträgt?
Die Länge der Rutsche hängt von verschiedenen Faktoren ab, wie beispielsweise dem Neigungswinkel der Rutsche und der Geschwindigkeit, mit der man rutschen möchte. Eine grobe Schätzung wäre jedoch, dass die Rutsche mindestens doppelt so lang sein sollte wie die Podesthöhe, also etwa 50 Meter. **
-
Soll ich einen Kredit aufnehmen oder Geld sparen?
Die Entscheidung, ob Sie einen Kredit aufnehmen oder Geld sparen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie dringend Geld benötigen oder eine wichtige Anschaffung tätigen müssen, kann ein Kredit sinnvoll sein. Wenn Sie jedoch in der Lage sind, Geld zu sparen und auf eine größere Anschaffung zu warten, kann es finanziell vorteilhafter sein, auf den Kredit zu verzichten und stattdessen Geld anzusparen. Es ist wichtig, Ihre individuelle finanzielle Situation und Ihre Ziele zu berücksichtigen, bevor Sie eine Entscheidung treffen. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Podesthöhe
-
TETZNER & JENTZSCH Wellenrutsche PE, blau ca. 290 x 46 cmfür Podesthöhe 150 cmEin ideales Spielgerät für Ihre KinderSie möchten Ihren Kindern den Aufenthalt im eigenen Garten noch interessanter gestalten und suchen dafür nach einer Kunststoffrutsche? Dann ist die Wellenrutsche bestimmt perfekt für Ihr Vorhaben. Diese Kinderrutsche ist das ideale Zentrum, um Ihren Kleinen ein ganzes Paradies zum Spielen zu kreieren. Als gute Idee bietet sich zum Beispiel eine entsprechend geeignete Anlage mit weiteren Spiel-Elementen und der Wellenrutsche als Mittelpunkt an. So können Ihre Kinder viel Freude erleben, wenn sie zwischen ihren Outdoor-Geräten hin und her toben, um ein lustiges Erlebnis nach dem anderen zu genießen.Eine Wellenrutsche im eigenen GartenDie schicke Kinderrutsche ist in verschiedenen Farben erhältlich. Dadurch haben Sie die Möglichkeit, ein harmonisches Bild in Ihr Ambiente im Garten zu bringen und zudem die bevorzugte Farbe Ihres Kindes zu berücksichtigen. Für eine extra Portion Spaß sorgen Sie, wenn Sie sich für zwei Kunststoffrutschen entscheiden. Hier lassen sich viele kreative Ideen umsetzen, die Ihre Kinder zum langen Spielen animieren. Vielleicht stellen Sie die Rutsche an einem Platz auf, den Sie auch von Ihrer Terrasse aus gut sehen können. Wenn Sie die Kleinen dann beim Spielen beobachten oder sie dabei unterstützen, erleben Sie täglich, wie viel Glück Sie ihnen mit einer Rutsche im eigenen Garten schenken.169,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sollte man Geld auf der Bank oder zuhause sparen?
Es gibt Vor- und Nachteile sowohl beim Sparen auf der Bank als auch zuhause. Das Sparen auf der Bank bietet in der Regel mehr Sicherheit, da das Geld durch Einlagensicherungssysteme geschützt ist. Zudem kann man von Zinsen profitieren. Das Sparen zuhause kann jedoch auch Vorteile haben, da man direkten Zugriff auf das Geld hat und keine Kontoführungsgebühren zahlen muss. Letztendlich hängt die Entscheidung davon ab, welche Prioritäten und Bedürfnisse man hat. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.