Domain kvb24.de kaufen?
Wir ziehen mit dem Projekt
kvb24.de um.
Sind Sie am Kauf der Domain
kvb24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kvb24.de kaufen?
Soll ich einen Kredit aufnehmen oder Geld sparen?
Die Entscheidung, ob Sie einen Kredit aufnehmen oder Geld sparen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie dringend Geld benötigen oder eine wichtige Anschaffung tätigen müssen, kann ein Kredit sinnvoll sein. Wenn Sie jedoch in der Lage sind, Geld zu sparen und auf eine größere Anschaffung zu warten, kann es finanziell vorteilhafter sein, auf den Kredit zu verzichten und stattdessen Geld anzusparen. Es ist wichtig, Ihre individuelle finanzielle Situation und Ihre Ziele zu berücksichtigen, bevor Sie eine Entscheidung treffen. **
Wie kann die Deckung von Risiken in den Bereichen Versicherung, Finanzen und Schutz vor Gefahren optimiert werden?
Die Deckung von Risiken in den Bereichen Versicherung, Finanzen und Schutz vor Gefahren kann optimiert werden, indem man eine umfassende Risikoanalyse durchführt, um potenzielle Gefahren zu identifizieren. Anschließend sollte man die passenden Versicherungsprodukte auswählen, um die identifizierten Risiken abzudecken. Zudem ist es wichtig, regelmäßig die Versicherungs- und Finanzprodukte zu überprüfen und anzupassen, um sicherzustellen, dass sie den aktuellen Bedürfnissen und Risiken entsprechen. Darüber hinaus kann die Zusammenarbeit mit einem erfahrenen Finanzberater oder Versicherungsmakler helfen, um maßgeschneiderte Lösungen für die individuellen Bedürfnisse zu finden. **


Ähnliche Suchbegriffe für Optimiert
Top-Angebote
Produkte zum Begriff Optimiert:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EPOS Kopfhörer (Optimiert für Microsoft Teams, CO2-neutraler Versand)EPOS Kopfhörer (Optimiert für Microsoft Teams, CO2-neutraler Versand). Anschlüsse Typ Audio-Anschluss , On-Ear Headset, Netzwerk- und Verbindungsarten Kompatible Geräte , PC, Allgemein Modellbezeichnung , 1001212, Funktionen , Optimiert für Microsoft Teams, Headset-Funktionen , Optimiert für Microsoft Teams, Details Kopfhörer , Mono Kopfbügelhörer (offen) On-Ear Headset, Technische Daten WEEE-Reg.-Nr. DE , 40075850,158,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
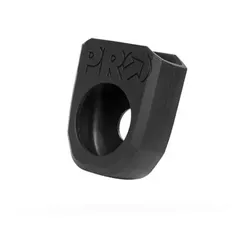
PRO Kurbelschutz optimiert für SHIMANO FC-M9100 | M9120 | M9130PRO Kurbelschutz optimiert für SHIMANO FC-M9100 | M9120 | M9130 Besonders die Kurbeln im harten Geländeeinsatz und von E-Bikes sind durch ihren tieferen Schwerpunkt oft Stößen und Schlägen ausgesetzt. Die PRO Crank Boots sorgen für Abhilfe und schützen Deine Kurbelarme zuverlässig vor Beschädigungen. Ihr robustes Material und das One-Piece-Design machen den Kurbelschutz äußerst widerstandsfähig. Ihre Form ist optimiert für SHIMANO FC-M9100, M9120, M9130 Kurbeln, kann jedoch auch für diverse andere Kurbelarme verwendet werden. technische Daten: Material: Kunststoff (TPR) Kompatibilität: universell passend; optimiert für SHIMANO FC-M9100 | M9120 | M9130 Farbe: schwarz Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 17g Lieferumfang: 1x PRO Kurbelschutz XTR7,95 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter



-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Sollte man Geld auf der Bank oder zuhause sparen?
Es gibt Vor- und Nachteile sowohl beim Sparen auf der Bank als auch zuhause. Das Sparen auf der Bank bietet in der Regel mehr Sicherheit, da das Geld durch Einlagensicherungssysteme geschützt ist. Zudem kann man von Zinsen profitieren. Das Sparen zuhause kann jedoch auch Vorteile haben, da man direkten Zugriff auf das Geld hat und keine Kontoführungsgebühren zahlen muss. Letztendlich hängt die Entscheidung davon ab, welche Prioritäten und Bedürfnisse man hat. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **

Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
Top-Angebote
Produkte zum Begriff Optimiert:
-
Schneider Universaldimmer LED optimiert STD400LEDSchneider Elektric UniversaldimmerLED optimiertSchneider Electric bietet Ihnen mit dem Universaldimmer LED ein Reiheneinbaugerät zur optimalen Integration in Ihre bestehende Hauselektronik. Für die Montage auf Hutschienen TH35 nach DIN EN 60715.Zum Schalten und Dimmen von Glühlampen, HV-Halogenlampen, NV-Halogenlampen über dimmbare gewickelte Trafos oder elektronische Trafos, LED und Kompaktleuchtstofflampen.(Phasenan- und Phasenabschnitt)Der Universaldimmer erkennt automatisch die angeschlossene Last.Kombinationen aus induktiven und kapazitiven Lasten dürfen nicht angeschlossen werden.Für die Montage auf Hutschienen TH35 nach EN 60715.Funktionen:• Automatische Lasterkennung• Einschalthelligkeit individuell speicherbar• Einstellbare Mindesthelligkeit (erforderlich für ESL und LEDs)• Multispannungseingang, z.B. für Sprechanlagen• Memoryfunktion bei Stromausfall• Automatische elektronische Überlast und Übertemperatur-Abschaltung• Dimm-Einschaltfunktion• Permanent EIN-Funktion (Test-Funktion)• Soft-EIN und Soft-AUS schont das Leuchtmittel• Keine Mindestlast nötigTechnische Daten:Nennspannung: AC 230 V, +10 % / -15 %, 50 HzEigenverbrauch: 0,3 WStandby-Leistung: 0,2 WGlühlampenlast: 400 WHalogenlampenlast: 400 WTrafos induktiv: 400 WTrafos elektronisch: 300 WDimmbare Kompaktleuchtstofflampen (CFL): 80 WDimmbare LEDs: 60 WLeitungslänge: max. 100 mMindestlast: keineBedienelemente: FunktionsschalterSchutzart: IP 20Gerätebreite: 1 TE = ca. 18 mm85,36 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll ich einen Kredit aufnehmen oder Geld sparen?
Die Entscheidung, ob Sie einen Kredit aufnehmen oder Geld sparen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie dringend Geld benötigen oder eine wichtige Anschaffung tätigen müssen, kann ein Kredit sinnvoll sein. Wenn Sie jedoch in der Lage sind, Geld zu sparen und auf eine größere Anschaffung zu warten, kann es finanziell vorteilhafter sein, auf den Kredit zu verzichten und stattdessen Geld anzusparen. Es ist wichtig, Ihre individuelle finanzielle Situation und Ihre Ziele zu berücksichtigen, bevor Sie eine Entscheidung treffen. **
-
Wie kann die Deckung von Risiken in den Bereichen Versicherung, Finanzen und Schutz vor Gefahren optimiert werden?
Die Deckung von Risiken in den Bereichen Versicherung, Finanzen und Schutz vor Gefahren kann optimiert werden, indem man eine umfassende Risikoanalyse durchführt, um potenzielle Gefahren zu identifizieren. Anschließend sollte man die passenden Versicherungsprodukte auswählen, um die identifizierten Risiken abzudecken. Zudem ist es wichtig, regelmäßig die Versicherungs- und Finanzprodukte zu überprüfen und anzupassen, um sicherzustellen, dass sie den aktuellen Bedürfnissen und Risiken entsprechen. Darüber hinaus kann die Zusammenarbeit mit einem erfahrenen Finanzberater oder Versicherungsmakler helfen, um maßgeschneiderte Lösungen für die individuellen Bedürfnisse zu finden. **
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Optimiert
-
EPOS Kopfhörer (Optimiert für Microsoft Teams, CO2-neutraler Versand)EPOS Kopfhörer (Optimiert für Microsoft Teams, CO2-neutraler Versand). Anschlüsse Typ Audio-Anschluss , On-Ear Headset, Netzwerk- und Verbindungsarten Kompatible Geräte , PC, Allgemein Modellbezeichnung , 1001212, Funktionen , Optimiert für Microsoft Teams, Headset-Funktionen , Optimiert für Microsoft Teams, Details Kopfhörer , Mono Kopfbügelhörer (offen) On-Ear Headset, Technische Daten WEEE-Reg.-Nr. DE , 40075850,158,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PRO Kurbelschutz optimiert für SHIMANO FC-M9100 | M9120 | M9130PRO Kurbelschutz optimiert für SHIMANO FC-M9100 | M9120 | M9130 Besonders die Kurbeln im harten Geländeeinsatz und von E-Bikes sind durch ihren tieferen Schwerpunkt oft Stößen und Schlägen ausgesetzt. Die PRO Crank Boots sorgen für Abhilfe und schützen Deine Kurbelarme zuverlässig vor Beschädigungen. Ihr robustes Material und das One-Piece-Design machen den Kurbelschutz äußerst widerstandsfähig. Ihre Form ist optimiert für SHIMANO FC-M9100, M9120, M9130 Kurbeln, kann jedoch auch für diverse andere Kurbelarme verwendet werden. technische Daten: Material: Kunststoff (TPR) Kompatibilität: universell passend; optimiert für SHIMANO FC-M9100 | M9120 | M9130 Farbe: schwarz Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 17g Lieferumfang: 1x PRO Kurbelschutz XTR7,95 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
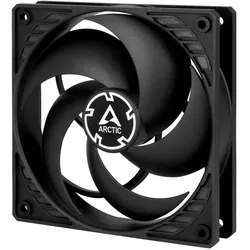
ARCTIC P12 - 120 mm Lüfter optimiert für statischen DruckDer P12 Lüfter verfügt über ein komplett neu entwickeltes Lüfterdesign und ist optimiert für einen hohen statischen Druck. Das prädestiniert ihn für die Nutzung auf Kühlkörpern und bei höherem Luftwiderstand. Auf einen Blick Empfohlene PlatzierungComputergehäuse TypVentilator Lüfterdurchmesser12 cm Rotationsgeschwindigkeit (max.)1800 RPM Geräuschpegel0,3 Sone Ihre VorteileOptimiert für hohen statischen Druck Bei der Entwicklung des neuen P12 wurde besonders Wert auf einen fokussierten Luftstrom und einen hohen statischen Druck gelegt. Der Lüfter garantiert damit eine äußerst effiziente Kühlung, auch bei erhöhtem Luftwiderstand.Starke Kühlleistung Durch zahlreiche Verbesserungen, etwa bei der Motorentechnologie und einem neu entwickelten Lüfterdesign, wurde die Leistung der P-Lüfter spürbar erhöht. Bei internen Tests der Performance konnten die neuen P-Lüfter nivelliert auf 28 dB(A) zahlreiche Konkurrenten hinter sich lassen.Hochwertiges Gleitlager Dank einer in Deutschland entwickel...4,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sollte man Geld auf der Bank oder zuhause sparen?
Es gibt Vor- und Nachteile sowohl beim Sparen auf der Bank als auch zuhause. Das Sparen auf der Bank bietet in der Regel mehr Sicherheit, da das Geld durch Einlagensicherungssysteme geschützt ist. Zudem kann man von Zinsen profitieren. Das Sparen zuhause kann jedoch auch Vorteile haben, da man direkten Zugriff auf das Geld hat und keine Kontoführungsgebühren zahlen muss. Letztendlich hängt die Entscheidung davon ab, welche Prioritäten und Bedürfnisse man hat. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.